

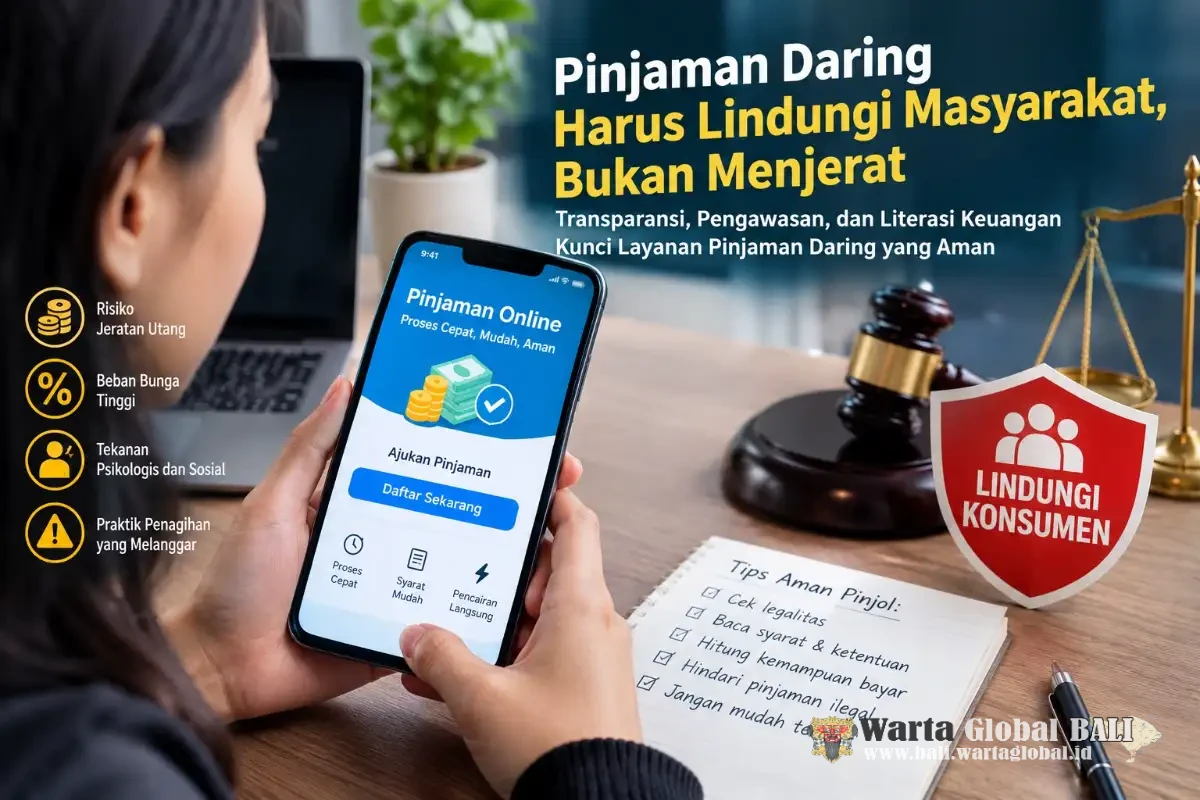
DENPASAR – Wartaglobal.id Kemudahan akses pinjaman online (pinjol) atau pinjaman daring (pindar) menjadi salah satu alternatif bagi masyarakat yang membutuhkan dana dalam waktu relatif singkat. Namun, di balik proses pengajuan dan pencairan yang praktis, masyarakat perlu memahami berbagai risiko yang dapat muncul, mulai dari beban bunga dan biaya pinjaman, potensi jeratan utang, hingga praktik penagihan yang berpotensi menimbulkan tekanan psikologis maupun sosial.
Perkembangan industri pinjaman daring harus diimbangi dengan komitmen kuat terhadap perlindungan konsumen. Kemudahan memperoleh pinjaman tidak boleh menjadi celah bagi praktik usaha yang mengabaikan transparansi, kepatutan, dan hak-hak masyarakat sebagai pengguna layanan keuangan.
Masyarakat berhak memperoleh informasi yang jelas mengenai bunga, biaya administrasi, jangka waktu pembayaran, denda keterlambatan, serta seluruh ketentuan yang mengikat sebelum menyetujui pinjaman. Transparansi tersebut penting agar calon peminjam dapat mempertimbangkan kemampuan membayar dan memahami konsekuensi finansial dari keputusan yang diambil.
Di sisi lain, praktik penagihan harus dilaksanakan sesuai ketentuan hukum dan menghormati martabat konsumen. Ancaman, intimidasi, penyebaran data pribadi secara tidak sah, maupun tindakan lain yang melanggar hak konsumen tidak dapat dibenarkan hanya karena seseorang memiliki kewajiban pembayaran.
Masyarakat harus dilindungi, bukan dieksploitasi. Negara melalui regulator dan aparat penegak hukum perlu memastikan bahwa penyelenggaraan pinjaman daring berjalan secara transparan, bertanggung jawab, dan sesuai dengan peraturan yang berlaku.
Pengawasan terhadap penyelenggara pinjaman daring perlu diperkuat, terutama untuk mencegah praktik yang merugikan konsumen. Setiap dugaan pelanggaran harus ditangani secara proporsional berdasarkan bukti dan ketentuan hukum, tanpa mengabaikan hak konsumen maupun kewajiban pembayaran yang sah.
Selain pengawasan, literasi keuangan masyarakat juga perlu ditingkatkan. Calon peminjam diimbau memeriksa legalitas penyelenggara, membaca seluruh persyaratan dengan cermat, menghitung kemampuan membayar, serta tidak mudah tergiur penawaran pinjaman yang menjanjikan pencairan cepat tanpa menjelaskan risiko dan biaya secara transparan.
Apabila mengalami dugaan pelanggaran, masyarakat sebaiknya menyimpan bukti komunikasi, perjanjian pinjaman, riwayat transaksi, serta dokumentasi penagihan untuk mendukung pengaduan kepada pihak berwenang.
Pada akhirnya, industri pinjaman daring yang sehat tidak hanya diukur dari kecepatan pencairan dana atau pertumbuhan jumlah pengguna, tetapi juga dari kepatuhan terhadap hukum, transparansi layanan, dan kesungguhannya dalam melindungi konsumen.
Perlindungan masyarakat harus menjadi bagian utama dalam perkembangan industri keuangan digital. Dengan pengawasan yang konsisten, penegakan hukum yang tegas, dan peningkatan literasi keuangan, layanan pinjaman daring diharapkan dapat berkembang secara bertanggung jawab tanpa mengorbankan keamanan, martabat, dan kesejahteraan masyarakat.
Reborn


